
数资产的数量,并不等于分散投资。
持有更多资产,并不会自动让组合更加分散。
如果这些资产都对同样的风险作出反应,它们的表现可能与一个大仓位无异。
这就是相关性重要的原因。
相关性告诉你什么
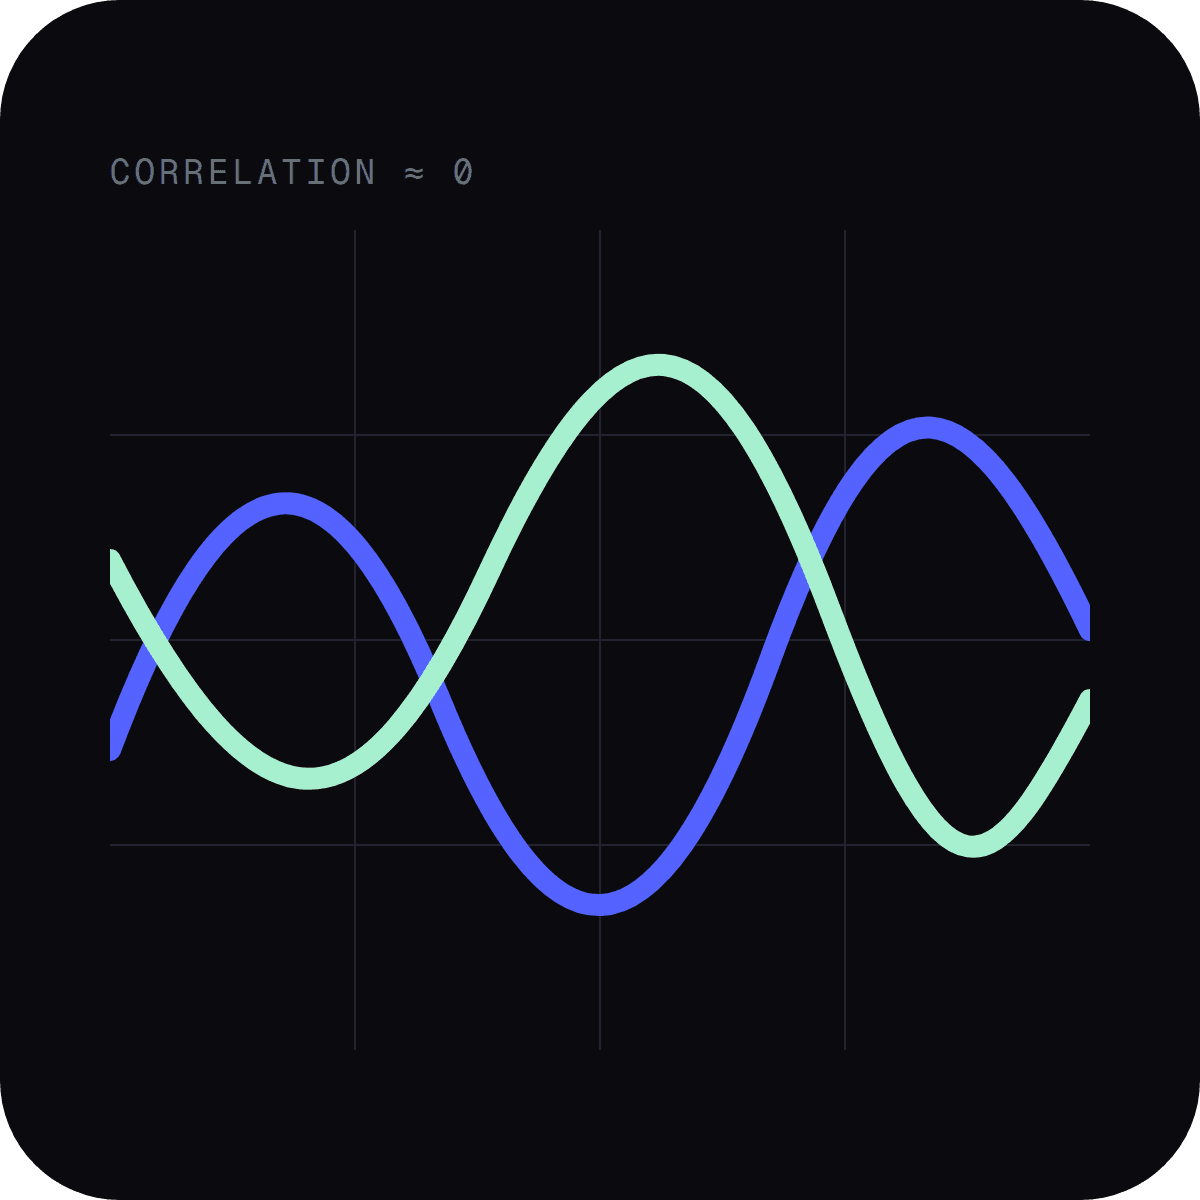
相关性衡量的是在特定时期内,两项资产的走势相对于彼此的变化情况。
高度正相关,意味着它们往往同向波动。
相关性较低,意味着它们的回报同步程度较弱。
负相关,意味着它们往往反向波动。
这种关系会影响整个组合的表现。
组合方式为何重要
假设你持有两项波动较大的资产。
如果它们通常同向波动,一方表现糟糕的日子,往往也是另一方表现糟糕的日子。
你有两个仓位,但未必有多少分散效果。
现在假设这两项资产对不同的经济环境作出反应。
其中一项下跌时,另一项可能持稳甚至上涨。
因此,组合的波动可以低于单独看任何一项资产时的波动。
这是现代投资组合理论的核心思想之一。
相关性不是一成不变的
历史相关性有参考价值,但它不是一份契约。
在市场承压时,各类资产之间的相关性可能上升。
在正常环境下看似相互独立的资产,可能突然对同一种流动性、利率或风险偏好的变化作出反应。
在评估较新或较复杂的链上产品时,这一点尤其重要。
一个产品可能因为包含多种资产或策略而显得分散,却仍然集中暴露于同一种底层风险。
看穿包装
更好的问题不是:
“里面有多少种资产?”
而是:
“风险和回报的真正来源是什么?”
两个建立在不同代币上的策略,可能仍然依赖同一个市场。
两个名称不同的策略,可能仍然有相同的流动性风险。
两项价格走势不同的资产,在同一来源的杠杆被解除时,可能仍然一起遭到抛售。
包装远不如底层敞口重要。
这在实践中意味着什么
比较收益策略时,应关注:
回报由什么产生
亏损由什么驱动
底层资产的流动性如何
各策略是否依赖同一个市场
头寸在压力下的表现如何
目标不是尽可能地多样化。
目标是一个各项风险真正不同的组合。
这对 Radial 意味着什么
Radial 的方法从组合构建出发,而不是假定收益率最高的单一策略就自动是资金的最佳去处。
不同的策略可以扮演不同的角色。
重要的问题是它们如何协同运作。
这正是分散投资之所以有用的根本原因。


继续阅读。
协议更新、第三方鉴证和新文章。在 X 和 LinkedIn 上关注 Radial。

